
Moltes empreses que no estan obligades a auditar-se s’ho plantegen quan necessiten finançament. Un informe d’auditoria ajuda de debò a aconseguir un préstec o a convèncer un inversor? Depèn de l’operació. En aquest article repassem quan compensa, quan no i quines alternatives més lleugeres hi ha.
Què aporta una auditoria a qui us ha de finançar
Qui presta diners o inverteix en una empresa basa la seva decisió en els seus estats financers. Una auditoria hi afegeix una cosa que els comptes per si sols no tenen: l’opinió d’un professional independent, inscrit al Registre Oficial d’Auditors de Comptes, sobre si aquests comptes reflecteixen la imatge fidel del patrimoni, de la situació financera i dels resultats.
- Redueix la incertesa de l’entitat financera o de l’inversor sobre les xifres que li presenteu.
- Ordena la informació abans que la revisi un tercer: provisions, deterioraments, tall d’operacions o valoració d’existències.
- Anticipa els ajustos. És millor que els detecti el vostre auditor abans de l’operació que no pas l’analista de l’altra part durant la negociació.

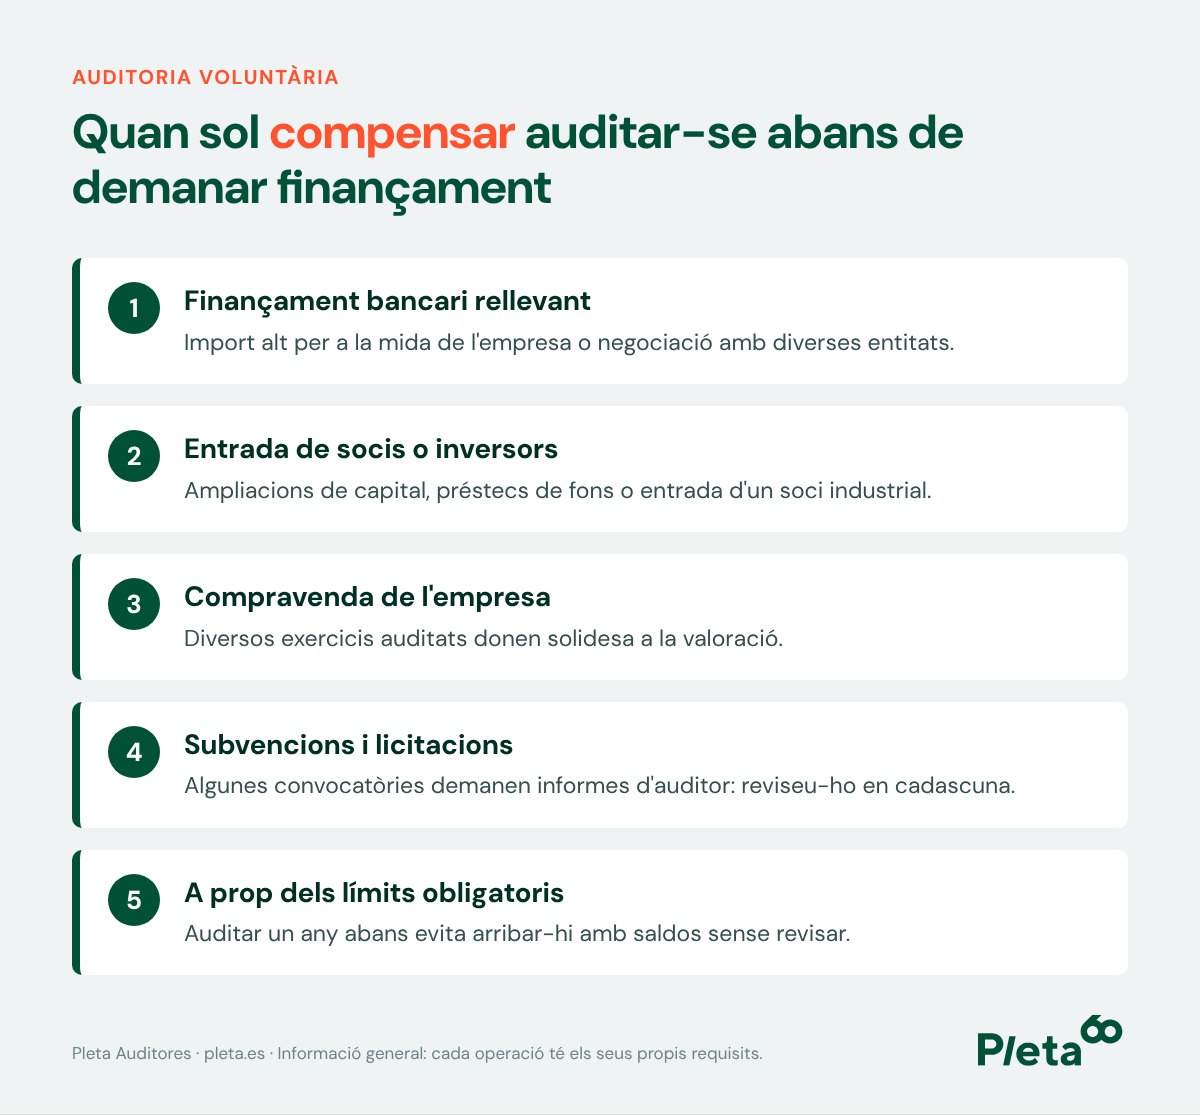
Quan sol compensar
Finançament bancari rellevant
Quan l’import és alt en relació amb la mida de l’empresa, o quan es negocia amb diverses entitats alhora, uns comptes auditats faciliten l’anàlisi de risc. Algunes operacions ho demanen de manera expressa.
Entrada de socis o inversors
Ampliacions de capital, préstecs de fons o entrada d’un soci industrial: l’inversor voldrà comprovar que la base sobre la qual es fixa el preu és fiable. Uns comptes auditats escurcen la fase de revisió.
Compravenda de l’empresa o d’una branca d’activitat
Si en un o dos anys es preveu vendre l’empresa, tenir diversos exercicis auditats dona solidesa a la valoració i redueix les garanties que demanarà el comprador.
Subvencions i licitacions
Algunes convocatòries d’ajuts i alguns procediments de contractació pública demanen informes d’auditor sobre els comptes o sobre la justificació de les despeses. Convé revisar-ho amb temps en cada convocatòria.
Empreses a prop dels límits d’auditoria obligatòria
Si la vostra societat és a punt de superar els límits legals, auditar-se un any abans d’estar-hi obligada evita arribar al primer exercici obligatori amb saldos que ningú no ha revisat. Us ho expliquem a ¿Tiene que auditarse mi empresa? (en castellà).
Quan pot no compensar
- Préstecs d’import reduït amb una entitat amb la qual ja treballeu i que coneix bé el vostre negoci.
- Finançament garantit en la seva totalitat, en què l’anàlisi dels comptes pesa poc.
- Quan la informació comptable de base no està preparada: abans d’auditar pot ser millor ordenar la comptabilitat i els tancaments mensuals.
Alternatives a una auditoria completa
No sempre cal una auditoria de comptes completa. Segons què demani l’altra part, pot ser suficient un encàrrec més acotat:
- Revisió limitada dels estats financers, amb un abast menor i un informe de seguretat limitada.
- Procediments acordats sobre partides concretes, com ara deute financer, clients o existències.
- Due diligence financera, habitual en compres, vendes i entrades d’inversors.
Tots aquests serveis formen part de la nostra auditoria financera i de la gestió empresarial que oferim a empreses.
Com preparar-se
- Definiu què us demana l’entitat o l’inversor: auditoria, revisió limitada o informe sobre partides concretes.
- Si es tracta de l’exercici en curs, contracteu l’auditor abans del tancament perquè pugui assistir al recompte d’existències.
- Tingueu a mà contractes de finançament, escriptures, conciliacions bancàries i el detall de clients i proveïdors.
- Reserveu temps: l’auditoria necessita els comptes tancats i la col·laboració de l’equip financer.
A Pleta us ajudem a decidir quin tipus d’encàrrec necessiteu per a la vostra operació. Expliqueu-nos el vostre cas.
Aquest article té caràcter informatiu i no substitueix l’assessorament professional sobre el cas concret de cada empresa.